Domain lohnabrechung.de kaufen?
Wir ziehen mit dem Projekt
lohnabrechung.de um.
Sind Sie am Kauf der Domain
lohnabrechung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnabrechung.de kaufen?
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **

Ähnliche Suchbegriffe für Pflichtige
Top-Angebote
Produkte zum Begriff Pflichtige:
-
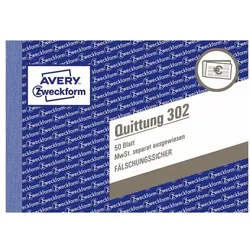
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach weiß, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,34 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 3-fach gelb, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 3-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 40 Blatt, Anzahl der Durchschläge: 2 Blatt, Breite: 148 mm, Farbe der Durchschläge: gelb, rosa, Farbe des Papiers: blau, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 3-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Rechnungsformular & Quittung5,06 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **

Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
Was ist Brutto Netto Mehrwertsteuer?
Brutto bezieht sich auf den Gesamtbetrag eines Produkts oder einer Dienstleistung vor Abzug von Steuern oder anderen Abzügen. Netto hingegen bezieht sich auf den Betrag nach Abzug von Steuern oder anderen Abzügen, also der tatsächliche Betrag, den der Kunde zahlen muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und in der Regel vom Endverbraucher bezahlt wird. Sie wird auf den Bruttobetrag berechnet und der Nettopreis ergibt sich nach Abzug der Mehrwertsteuer. Zusammen bilden Brutto, Netto und Mehrwertsteuer die Grundlage für die Preisgestaltung und den Verkauf von Produkten und Dienstleistungen. **
Top-Angebote
Produkte zum Begriff Pflichtige:
-
Avery Zweckform Formularbuch 1250 »Quittung, MwSt. separat mit Netto-Brutto« weiß, 14.8x10.5 cmFormularbuch 1250 »Quittung, MwSt. separat mit Netto-Brutto«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Rechnungsformular & Quittung3,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 1-fach weiß, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 1-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Rechnungsformular & Quittung1,73 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach weiß, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 2-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Dokumentendruck (netzartiger Hintergrunddruck) garantiert Fälschungssicherheit, Breite: 148 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,34 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
-
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **
-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
Ähnliche Suchbegriffe für Pflichtige
-
Avery Zweckform Formularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 3-fach gelb, 14.8x10.5 cmFormularbuch »Quittung, MwSt. separat mit Netto-Brutto« - 3-fach, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6 quer, Anzahl der Blätter: 40 Blatt, Anzahl der Durchschläge: 2 Blatt, Breite: 148 mm, Farbe der Durchschläge: gelb, rosa, Farbe des Papiers: blau, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 3-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Rechnungsformular & Quittung5,06 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2022 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-14224-0Lexikon Lohnsteuer Und Sozialversicherung 2022 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-14224-0, Seitenanzahl: 89676,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
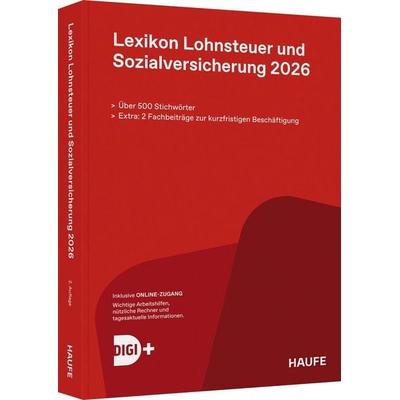
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **
-
Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
-
Was ist Brutto Netto Mehrwertsteuer?
Brutto bezieht sich auf den Gesamtbetrag eines Produkts oder einer Dienstleistung vor Abzug von Steuern oder anderen Abzügen. Netto hingegen bezieht sich auf den Betrag nach Abzug von Steuern oder anderen Abzügen, also der tatsächliche Betrag, den der Kunde zahlen muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und in der Regel vom Endverbraucher bezahlt wird. Sie wird auf den Bruttobetrag berechnet und der Nettopreis ergibt sich nach Abzug der Mehrwertsteuer. Zusammen bilden Brutto, Netto und Mehrwertsteuer die Grundlage für die Preisgestaltung und den Verkauf von Produkten und Dienstleistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.