Domain lohnabrechung.de kaufen?
Wir ziehen mit dem Projekt
lohnabrechung.de um.
Sind Sie am Kauf der Domain
lohnabrechung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnabrechung.de kaufen?
Wie rechnet man die Bezugskalkulation?
Die Bezugskalkulation ist eine Methode zur Berechnung des Bezugspreises eines Produkts. Dazu werden die Kosten für den Einkauf der Rohstoffe, die Kosten für die Herstellung und die Gemeinkosten berücksichtigt. Der Bezugspreis wird dann durch die geplante Absatzmenge geteilt, um den Verkaufspreis pro Stück zu ermitteln. **
Wo wird Skonto in der Bezugskalkulation berücksichtigt?
Skonto wird in der Bezugskalkulation berücksichtigt, indem der Skontobetrag vom Einkaufspreis abgezogen wird. Dadurch ergibt sich der effektive Bezugspreis, den das Unternehmen für den Einkauf eines Produkts zahlen muss. Skonto kann somit einen Einfluss auf die Kalkulation des Einkaufspreises und somit auf die Rentabilität eines Produkts haben. **


Ähnliche Suchbegriffe für Bezugskalkulation
Top-Angebote
Produkte zum Begriff Bezugskalkulation:
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2020 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-13044-5Lexikon Lohnsteuer Und Sozialversicherung 2020 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-13044-5, Seitenanzahl: 86469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
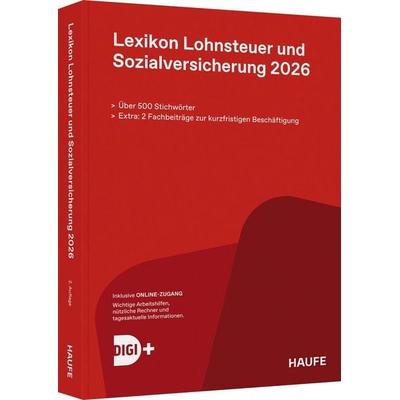
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kannst du mir bei der Bezugskalkulation helfen?
Ja, ich kann dir bei der Bezugskalkulation helfen. Bitte gib mir mehr Informationen über das Produkt oder den Service, für den du die Bezugskalkulation durchführen möchtest, damit ich dir genauer helfen kann. **
-
Was ist der Unterschied zwischen Absatzkalkulation, Bezugskalkulation und Differenzkalkulation im Rechnungswesen?
Die Absatzkalkulation bezieht sich auf die Berechnung des Verkaufspreises eines Produkts oder einer Dienstleistung, basierend auf den Kosten und einem angemessenen Gewinn. Die Bezugskalkulation hingegen bezieht sich auf die Berechnung des Einkaufspreises eines Produkts, einschließlich aller Kosten wie Einkaufspreis, Transportkosten und Zölle. Die Differenzkalkulation ist eine Methode, um den Gewinn zu berechnen, indem die Verkaufspreise von den Bezugskosten abgezogen werden. **
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **

Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
Was ist Brutto Netto Mehrwertsteuer?
Brutto bezieht sich auf den Gesamtbetrag eines Produkts oder einer Dienstleistung vor Abzug von Steuern oder anderen Abzügen. Netto hingegen bezieht sich auf den Betrag nach Abzug von Steuern oder anderen Abzügen, also der tatsächliche Betrag, den der Kunde zahlen muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und in der Regel vom Endverbraucher bezahlt wird. Sie wird auf den Bruttobetrag berechnet und der Nettopreis ergibt sich nach Abzug der Mehrwertsteuer. Zusammen bilden Brutto, Netto und Mehrwertsteuer die Grundlage für die Preisgestaltung und den Verkauf von Produkten und Dienstleistungen. **
Top-Angebote
Produkte zum Begriff Bezugskalkulation:
-
Bezugskalkulation (Unterweisung Bürokaufmann / -kauffrau), Taschenbuch von Yvonne Papp, GRIN, 978-3-638-94566-0Bezugskalkulation (unterweisung Bürokaufmann / -kauffrau), Taschenbuch Von Yvonne Papp, Grin, 978-3-638-94566-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidung über den preisgünstigsten Anbieter anhand einer Bezugskalkulation (Unterweisung Industriekaufmann / -frau), Taschenbuch von SimoneEntscheidung Über Den Preisgünstigsten Anbieter Anhand Einer Bezugskalkulation (unterweisung Industriekaufmann / -frau), Taschenbuch Von Simone Schmitz, Grin, 978-3-638-59765-4, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie rechnet man die Bezugskalkulation?
Die Bezugskalkulation ist eine Methode zur Berechnung des Bezugspreises eines Produkts. Dazu werden die Kosten für den Einkauf der Rohstoffe, die Kosten für die Herstellung und die Gemeinkosten berücksichtigt. Der Bezugspreis wird dann durch die geplante Absatzmenge geteilt, um den Verkaufspreis pro Stück zu ermitteln. **
-
Wo wird Skonto in der Bezugskalkulation berücksichtigt?
Skonto wird in der Bezugskalkulation berücksichtigt, indem der Skontobetrag vom Einkaufspreis abgezogen wird. Dadurch ergibt sich der effektive Bezugspreis, den das Unternehmen für den Einkauf eines Produkts zahlen muss. Skonto kann somit einen Einfluss auf die Kalkulation des Einkaufspreises und somit auf die Rentabilität eines Produkts haben. **
-
Kannst du mir bei der Bezugskalkulation helfen?
Ja, ich kann dir bei der Bezugskalkulation helfen. Bitte gib mir mehr Informationen über das Produkt oder den Service, für den du die Bezugskalkulation durchführen möchtest, damit ich dir genauer helfen kann. **
-
Was ist der Unterschied zwischen Absatzkalkulation, Bezugskalkulation und Differenzkalkulation im Rechnungswesen?
Die Absatzkalkulation bezieht sich auf die Berechnung des Verkaufspreises eines Produkts oder einer Dienstleistung, basierend auf den Kosten und einem angemessenen Gewinn. Die Bezugskalkulation hingegen bezieht sich auf die Berechnung des Einkaufspreises eines Produkts, einschließlich aller Kosten wie Einkaufspreis, Transportkosten und Zölle. Die Differenzkalkulation ist eine Methode, um den Gewinn zu berechnen, indem die Verkaufspreise von den Bezugskosten abgezogen werden. **
Ähnliche Suchbegriffe für Bezugskalkulation
-
Lexikon Lohnsteuer und Sozialversicherung 2020 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-13044-5Lexikon Lohnsteuer Und Sozialversicherung 2020 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-13044-5, Seitenanzahl: 86469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2022 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-14224-0Lexikon Lohnsteuer Und Sozialversicherung 2022 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-14224-0, Seitenanzahl: 89676,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer und Sozialversicherung. Steuerfreie Einnahmen im Ertragsteuerrecht, Taschenbuch von Matthias Mantel, GRIN, 978-3-656-53581-2Lohnsteuer Und Sozialversicherung. Steuerfreie Einnahmen Im Ertragsteuerrecht, Taschenbuch Von Matthias Mantel, Grin, 978-3-656-53581-2, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird keine Lohnsteuer auf der Gehaltsabrechnung ausgewiesen?
Die Lohnsteuer wird in der Regel nicht auf der Gehaltsabrechnung ausgewiesen, da sie direkt vom Arbeitgeber an das Finanzamt abgeführt wird. Die Gehaltsabrechnung enthält jedoch Informationen über den Bruttolohn, Sozialversicherungsbeiträge und andere Abzüge wie beispielsweise Kirchensteuer oder Solidaritätszuschlag. Der Arbeitnehmer kann die Höhe der Lohnsteuer in seiner jährlichen Steuererklärung einsehen und gegebenenfalls eine Rückerstattung beantragen. **
-
Welche Abzüge Brutto Netto?
"Bei der Frage 'Welche Abzüge Brutto Netto?' geht es darum, welche Abzüge vom Bruttogehalt abgezogen werden, um das Nettogehalt zu erhalten. Zu den häufigsten Abzügen zählen Steuern, Sozialversicherungsbeiträge, Rentenversicherung, Krankenversicherung und Arbeitslosenversicherung. Diese Abzüge variieren je nach Einkommenshöhe, Familienstand und anderen individuellen Faktoren. Es ist wichtig, sich über die verschiedenen Abzüge und deren Auswirkungen auf das Nettogehalt zu informieren, um ein besseres Verständnis für die eigene finanzielle Situation zu erhalten." **
-
Sind Betriebseinnahmen brutto oder netto?
Betriebseinnahmen beziehen sich in der Regel auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ob diese Einnahmen brutto oder netto sind, hängt davon ab, ob bereits Steuern oder andere Abzüge abgezogen wurden. Bruttoeinnahmen sind die Gesamteinnahmen, die ein Unternehmen vor Abzug von Steuern oder anderen Kosten erzielt. Nettoeinnahmen hingegen sind die Einnahmen, die nach Abzug aller Kosten und Steuern übrig bleiben. Daher beziehen sich Betriebseinnahmen in der Regel auf den Bruttobetrag, bevor weitere Abzüge vorgenommen werden. **
-
Was ist Brutto Netto Mehrwertsteuer?
Brutto bezieht sich auf den Gesamtbetrag eines Produkts oder einer Dienstleistung vor Abzug von Steuern oder anderen Abzügen. Netto hingegen bezieht sich auf den Betrag nach Abzug von Steuern oder anderen Abzügen, also der tatsächliche Betrag, den der Kunde zahlen muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und in der Regel vom Endverbraucher bezahlt wird. Sie wird auf den Bruttobetrag berechnet und der Nettopreis ergibt sich nach Abzug der Mehrwertsteuer. Zusammen bilden Brutto, Netto und Mehrwertsteuer die Grundlage für die Preisgestaltung und den Verkauf von Produkten und Dienstleistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.